Drawdown tối đa 7%, drawdown trong ngày 3%: EagleTrader Max rốt cuộc đang thử thách nhà giao dịch điều gì
Nhiều nhà giao dịch khi đánh giá liệu giao dịch của mình có ổn định hay không, phản ứng đầu tiên thường là nhìn vào đường cong lợi nhuận.
Có thể duy trì lợi nhuận hay không, mức drawdown tối đa lớn đến đâu, sau khi chiến lược vận hành một thời gian kết quả có còn trong tầm kiểm soát hay không — những dữ liệu này thực sự giúp chúng ta đánh giá hiệu quả của một bộ chiến lược giao dịch.
Nhưng sự ổn định thực sự không chỉ là “cuối cùng đã kiếm được bao nhiêu”.
Sau khi có lợi nhuận, có thể giữ được thành quả đã có hay không; khi thua lỗ liên tiếp, có thể kịp thời kiểm soát rủi ro hay không; sau khi trạng thái trong ngày thay đổi, có còn giao dịch theo quy tắc đã định hay không — những điều này cũng quyết định một hệ thống giao dịch có thể vận hành lâu dài hay không.
Trong chế độ EagleTrader Max, sự ổn định giao dịch này được đưa vào một khung kiểm soát rủi ro động rõ ràng hơn.
Max thiết lập hai cơ chế kiểm soát rủi ro thời gian thực cốt lõi: kiểm soát rủi ro drawdown tối đa (7%) và kiểm soát rủi ro drawdown trong ngày (3%).
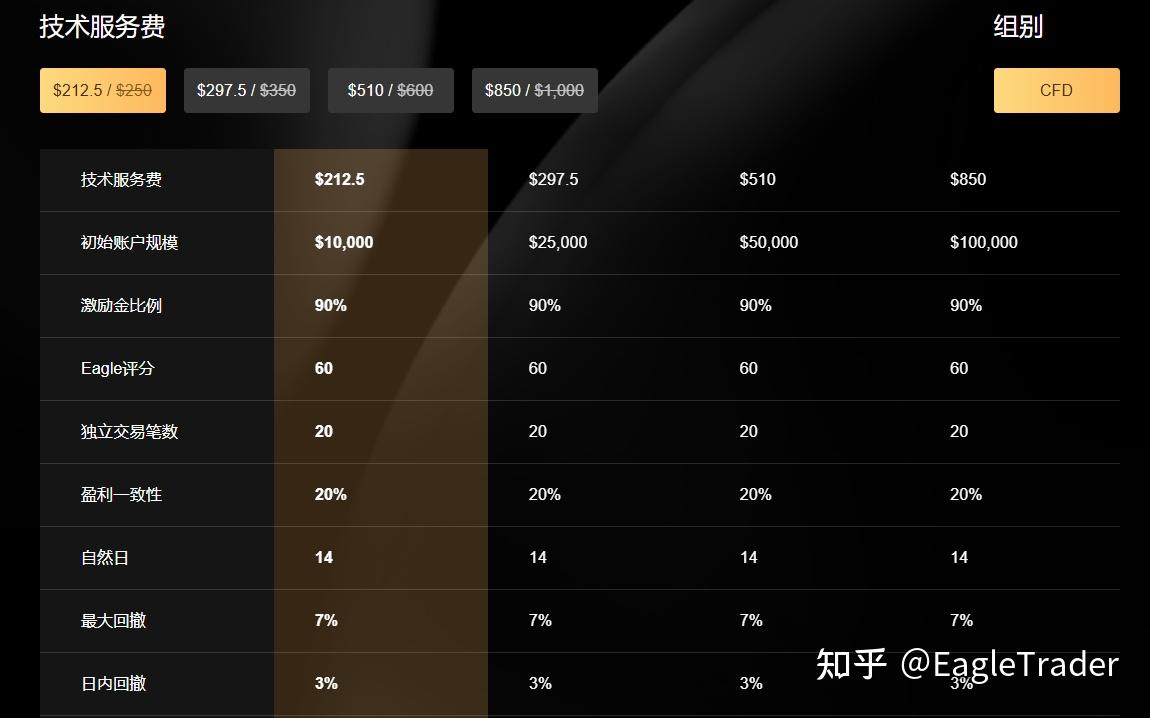
Khác với hạn mức lỗ cố định, hai đường kiểm soát rủi ro này đều sẽ liên tục thay đổi theo hiệu suất của tài khoản.
Nhà giao dịch không chỉ cần tạo ra lợi nhuận, mà còn phải liên tục quản lý vị thế, bảo vệ lợi nhuận và kiểm soát rủi ro ở các thang thời gian khác nhau trong quá trình tài khoản thay đổi.
Mức drawdown tối đa 7%, xét xem tài khoản có thể “giữ ổn định” trong dài hạn hay không
Đường kiểm soát rủi ro drawdown tối đa của Max được tính động dựa trên mức cao nhất trong lịch sử tài khoản. “Mức nước” ở đây là giá trị tài sản ròng/số dư cao nhất trong lịch sử tài khoản được hệ thống ghi nhận theo thời gian thực (lấy giá trị lớn nhất), và chỉ tăng chứ không giảm.
Cái gọi là kiểm soát rủi ro drawdown tối đa là khi từ mức cao nhất trong lịch sử giảm xuống 7% quy mô ban đầu thì kích hoạt. Công thức tính là:
Đường kiểm soát rủi ro drawdown tối đa = mức cao nhất trong lịch sử − quy mô tài khoản ban đầu × 7%
Giả sử một tài khoản 100,000 USD, mức cao nhất trong lịch sử tăng lên 109,000 USD, thì đường kiểm soát rủi ro drawdown tối đa = 109,000 − 100,000 × 7% = 102,000 USD.
Một khi chạm đường này, sẽ kích hoạt vi phạm kiểm soát rủi ro tài khoản.
Điều này có nghĩa là, khi tài khoản liên tục lập đỉnh mới, yêu cầu quản lý rủi ro mà nhà giao dịch phải đối mặt cũng sẽ thay đổi.
Việc đưa tài khoản tăng lên trong giai đoạn đầu chỉ chứng minh nhà giao dịch có năng lực tạo ra lợi nhuận;
Sau khi tài khoản có lợi nhuận, việc có thể kiểm soát vị thế hợp lý, tránh để một giao dịch mạo hiểm hoặc việc nới lỏng tiêu chuẩn rủi ro khiến phần lớn lợi nhuận bị trả lại, càng phản ánh hệ thống giao dịch có trưởng thành hay không.
Vì vậy, mức drawdown tối đa động 7% thực chất kiểm tra năng lực quản lý vị thế, drawdown và bảo vệ lợi nhuận của nhà giao dịch trong chu kỳ dài hơn.
Nếu một chiến lược chỉ có thể dựa vào biến động lớn hơn để đổi lấy lợi nhuận, thì khi đỉnh tài khoản không ngừng được nâng cao, rủi ro tiềm ẩn cũng sẽ ngày càng dễ bị phơi bày;
Ngược lại, một cách giao dịch có thể thích ứng lâu dài với đường drawdown động thường có nghĩa là nhà giao dịch đã hình thành thói quen kiểm soát rủi ro tương đối ổn định.
Mức drawdown trong ngày 3%, xét xem trong một ngày có thể giữ được nhịp giao dịch hay không
Nếu nói mức drawdown tối đa 7% chú trọng hơn vào hiệu suất dài hạn của tài khoản, thì mức drawdown tối đa trong ngày 3% lại thu hẹp kiểm soát rủi ro hơn nữa xuống từng ngày giao dịch.
Mức nước trong ngày được ghi nhận theo thời gian nền tảng từ 00:00 đến 00:00 ngày hôm sau, lấy giá trị tài sản ròng/số dư cao nhất trong ngày, cũng chỉ tăng chứ không giảm.
Cái gọi là kiểm soát rủi ro drawdown trong ngày là khi từ mức nước cao nhất trong ngày giảm xuống 3% quy mô ban đầu thì kích hoạt. Công thức tính là:
Đường kiểm soát rủi ro trong ngày = mức nước cao nhất trong ngày − quy mô tài khoản ban đầu × 3% − khoản rút tiền của người dùng (số tiền chia lợi nhuận)
Khi tài khoản lập đỉnh mới trong ngày, đường kiểm soát rủi ro trong ngày cũng sẽ được điều chỉnh đồng bộ và được tính lại vào ngày giao dịch mới.
Một khi chạm đường này, cũng sẽ kích hoạt xử lý kiểm soát rủi ro tương ứng.
Cần đặc biệt lưu ý: khoản rút tiền được phép sẽ không kích hoạt kiểm soát rủi ro trong ngày; chỉ đường kiểm soát rủi ro trong ngày được điều chỉnh tương ứng, còn kiểm soát rủi ro drawdown tối đa không thay đổi.
Điều khoản miễn trừ này tránh việc nhà giao dịch bị đánh giá nhầm là vi phạm kiểm soát rủi ro do rút lợi nhuận bình thường.
Kiểm soát rủi ro động trong ngày 3% không chỉ đơn thuần là hạn chế nhà giao dịch.
Ví dụ, buổi sáng thị trường thuận lợi, tài khoản đã có một mức lợi nhuận nhất định, nhưng buổi chiều môi trường thị trường thay đổi.
Nếu nhà giao dịch vì trước đó đã kiếm được tiền mà bắt đầu tăng vị thế, tăng số lần giao dịch, hy vọng mở rộng lợi nhuận hơn nữa, thì phần lợi nhuận vốn đã có cũng có thể bị trả lại nhanh chóng do rủi ro đột ngột bị phóng đại.
Một tình huống phổ biến khác xảy ra sau chuỗi thua lỗ liên tiếp.
Vài lần stop-loss tự thân có thể chưa chắc gây ảnh hưởng nghiêm trọng đến tài khoản, nhưng nếu nhà giao dịch vì quá nóng lòng gỡ lại khoản lỗ mà liên tục tăng vị thế, đuổi theo lệnh, thì drawdown của chiến lược vốn bình thường có thể dần biến thành giao dịch cảm tính.
Những tình huống này thực sự kiểm tra: nhà giao dịch có đường biên rủi ro trong ngày rõ ràng hay không, và trong điều kiện lợi nhuận và thua lỗ liên tục thay đổi, có thể luôn thực hiện theo hệ thống giao dịch của mình hay không.
Những chi tiết này thường rất khó chỉ nhìn ra từ con số lợi nhuận cuối cùng, nhưng lại phản ánh rất trực tiếp trong quá trình vận hành tài khoản.
Hai đường kiểm soát rủi ro động kiểm tra hai kiểu ổn định khác nhau
Đặt 7% và 3% cạnh nhau, thực chất là một cơ chế bổ trợ hai tầng thang thời gian: 7% phòng ngừa mất kiểm soát dài hạn, 3% phòng ngừa sụp đổ trong ngày.
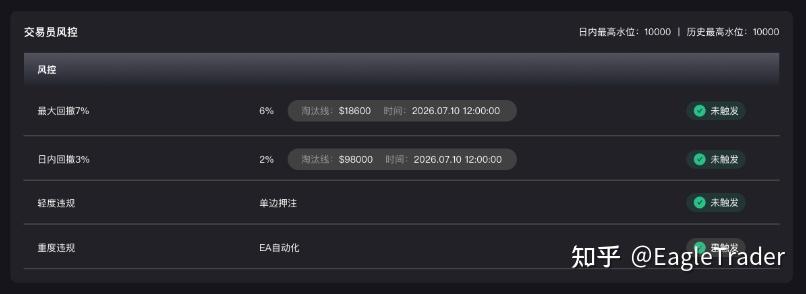
Một nhà giao dịch có thể có chiến lược dài hạn khá tốt, nhưng vì mất kiểm soát cảm xúc sau chuỗi thua lỗ trong một ngày nào đó mà phơi bày vấn đề quản lý rủi ro trong ngày;
Cũng có nhà giao dịch mỗi ngày giao dịch trông có vẻ đều ổn định, nhưng cấu trúc vị thế tổng thể lại thiên về mạo hiểm trong dài hạn, đến khi chu kỳ vận hành tài khoản không ngừng kéo dài, vấn đề mới dần lộ ra.
Vì vậy, cách chế độ Max đánh giá “ổn định” không chỉ dựa vào việc trader có đạt một con số lợi nhuận nào đó hay không, mà còn chú trọng hơn vào hiệu suất duy trì của trader trên các phương diện rủi ro trong ngày, mức drawdown tổng thể, bảo vệ lợi nhuận và quản lý vị thế.
Lợi nhuận là kết quả, ổn định mới là nền tảng của giao dịch dài hạn
Đối với những trader đã xây dựng được một hệ thống giao dịch hoàn thiện, bộ quy tắc này thực ra rất trực quan.
Mức rủi ro tối đa sẵn sàng chấp nhận trong một ngày là bao nhiêu, điều chỉnh vị thế như thế nào sau khi tài khoản có lợi nhuận, khi nào nên ngừng giao dịch khi thua lỗ liên tiếp, và bảo vệ khoản lợi nhuận hiện có ra sao — những quy tắc thường hiện diện trong hệ thống giao dịch này cuối cùng đều sẽ được phản ánh chân thực vào kết quả tài khoản.
Nếu bạn có đủ tự tin vào tính ổn định trong giao dịch của mình, bạn cũng có thể thông qua EagleTrader Max để kiểm nghiệm hệ thống giao dịch của bản thân trong một khung rủi ro rõ ràng hơn.
Sẵn sàng chinh phục EagleTrader Max?
Không cần vòng đánh giá trước, giao dịch ngay khi nhận tài khoản, chia sẻ lợi nhuận lên tới 90%.